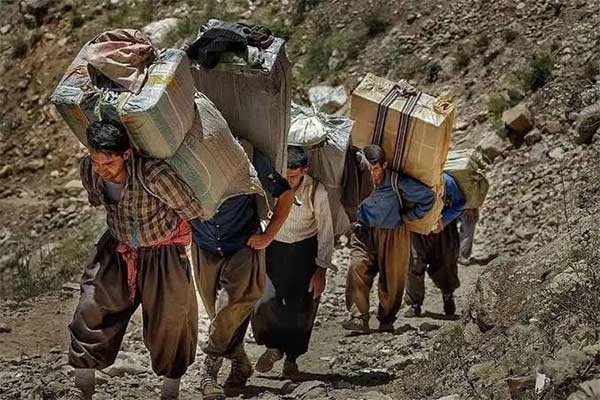
گمرک جمهوری اسلامی ایران با صدور بخشنامه ۹۲ مورخ ۵ مرداد ۱۴۰۵، بر لزوم دریافت ۲ درصد مالیات علیالحساب و مالیات و عوارض ارزش افزوده در رویههای کولبری و ملوانی از سال دوم اجرای قانون تأکید کرد. این بخشنامه در پی نامه سازمان امور مالیاتی کشور و به منظور وصول صحیح و بهموقع درآمدهای دولت و ایجاد وحدت رویه در اخذ مالیات و عوارض صادر شده است.
مبنای قانونی دریافت مالیات و عوارض
بر اساس صدر ماده (۲) قانون ساماندهی و نظارت بر تجارت مرزی (کولبری و ملوانی) و ایجاد اشتغال پایدار مرزنشینان مصوب ۱۴۰۲/۱۱/۲۵، کالاهای وارداتی از طریق مبادلات موضوع این قانون، در مرحله ترخیص کالا صرفاً مشمول پرداخت پنجاه درصد (۵۰٪) از میزان عوارض و مالیات بر ارزش افزوده تعیینشده برای ورود قطعی کالا هستند و در سال اول اجرای این قانون از سایر عوارض و مالیاتها معاف میباشند.
وصول نشدن مالیاتها در برخی گمرکات
بر اساس اطلاعات واصله به سازمان امور مالیاتی کشور، در برخی از گمرکات کشور، علیرغم پایان سال اول اجرای این قانون، کماکان ۲٪ مالیات علیالحساب واردات کالا و در بعضی موارد، مالیات و عوارض ارزش افزوده وصول نمیگردد. این موضوع موجب کاهش درآمدهای دولت و ایجاد رویههای متفاوت در گمرکات شده است.
تأکید بر وصول صحیح و بهموقع
سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی کشور، در نامه خود به فرود عسگری، رئیس کل گمرک ایران، خواستار آن شده است که به منظور وصول صحیح و بهموقع درآمدهای دولت و ایجاد وحدت رویه در اخذ مالیات و عوارض، مراتب جهت اجرا به کلیه گمرکات اجرایی ابلاغ شود.
با توجه به اهمیت رعایت قوانین مالیاتی در فرآیند واردات کالا و ترخیص کالا، فعالان اقتصادی و بازرگانان توصیه میکنند پیش از هرگونه اقدام برای ترخیص کالا، از آخرین قوانین و رویههای اجرایی در زمینه اخذ مالیات و عوارض در رویههای کولبری و ملوانی مطلع شوند و در صورت نیاز، با مشاوران تیم حرفه ای رایکا در این زمینه همکاری کنند.